Installare un montascale, un servoscala o una piattaforma elevatrice non rappresenta soltanto una scelta di comfort abitativo, ma molto spesso una necessità concreta per garantire autonomia, sicurezza e qualità della vita a persone con difficoltà motorie, anziani o soggetti con disabilità permanenti o temporanee. Superare una rampa di scale all’interno della propria abitazione può fare la differenza tra indipendenza e isolamento.
Proprio per questo motivo, anche nel 2025 lo Stato italiano continua a sostenere questi interventi attraverso detrazioni fiscali specifiche per l’eliminazione delle barriere architettoniche, che consentono di recuperare una parte rilevante dell’investimento sostenuto. In molti casi, se correttamente pianificata, l’agevolazione fiscale può ridurre in modo significativo il costo effettivo dell’impianto.
L’obiettivo di questa guida è è fornire un quadro chiaro, affidabile e realmente utile su quali agevolazioni esistono, quando convengono e quali sono i requisiti tecnici e fiscali da rispettare per non perdere il diritto alla detrazione.
Bonus Barriere Architettoniche 75%: l’agevolazione principale nel 2025
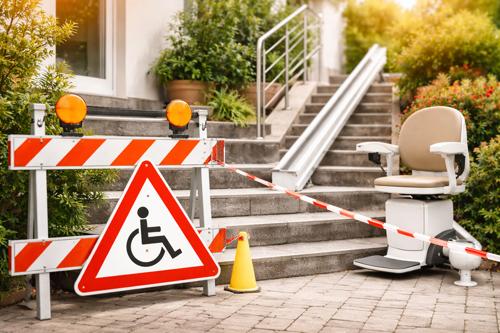
Il Bonus Barriere Architettoniche 75% rappresenta, anche nel 2025, l’incentivo più vantaggioso per chi intende installare un montascale, un servoscala o una piattaforma elevatrice. Questa agevolazione consente di detrarre il 75% delle spese sostenute, suddividendo l’importo in dieci quote annuali di pari valore, da portare in detrazione nella dichiarazione dei redditi.
La finalità del bonus è chiara: favorire interventi che permettano di superare ostacoli fisici all’interno degli edifici, migliorando l’accessibilità e l’autonomia delle persone. Per questo motivo, la normativa richiede che l’intervento sia direttamente e inequivocabilmente finalizzato all’eliminazione di una barriera architettonica.
A seguito delle modifiche introdotte a partire dal 2024, il perimetro di applicazione del bonus è stato ristretto e reso più preciso. Oggi la detrazione è riconosciuta esclusivamente per interventi che riguardano scale, rampe, ascensori, servoscala e piattaforme elevatrici. Sono invece esclusi, salvo casi transitori già avviati prima delle modifiche normative, lavori accessori come la sostituzione degli infissi o il rifacimento dei servizi igienici.
Questo assetto normativo rende il montascale uno degli interventi più chiaramente agevolabili, purché venga dimostrata la sua funzione diretta nel superamento dell’ostacolo strutturale.
Requisiti tecnici e ruolo dell’asseverazione
L’elemento centrale per accedere al bonus 75% è il rispetto delle prescrizioni contenute nel D.M. 236/1989, il decreto che definisce i criteri tecnici di accessibilità, adattabilità e visitabilità degli edifici. L’installazione del montascale deve quindi essere progettata e realizzata in conformità a tali parametri.
La conformità non può essere presunta, ma deve essere formalmente attestata tramite una asseverazione redatta da un tecnico abilitato, come un ingegnere, un architetto o un geometra. Questo documento certifica che l’intervento risponde ai requisiti richiesti dalla normativa.
In assenza di asseverazione tecnica, il diritto alla detrazione viene meno, anche se il montascale è stato effettivamente installato e utilizzato.
Limiti di spesa e modalità di recupero
I massimali di spesa su cui applicare la detrazione del 75% variano in base alla tipologia dell’immobile. Per le abitazioni unifamiliari o le unità funzionalmente indipendenti il limite è più elevato, mentre negli edifici plurifamiliari il tetto di spesa viene modulato in funzione del numero delle unità immobiliari che compongono l’edificio.
In ogni caso, il beneficio fiscale resta significativo e spesso consente di recuperare una parte consistente del costo dell’impianto e della sua installazione. È importante ricordare che, per le spese sostenute dal 2024 in poi, non è più possibile optare per lo sconto in fattura o la cessione del credito: il recupero dell’importo avviene esclusivamente tramite detrazione IRPEF in dichiarazione dei redditi.
Bonus Ristrutturazione 50%: quando rappresenta la scelta migliore
Accanto al bonus 75%, resta disponibile la detrazione IRPEF del 50% per ristrutturazione edilizia, che può essere utilizzata anche per l’installazione di un montascale. Questa opzione diventa particolarmente interessante quando il Bonus Barriere Architettoniche non è applicabile o quando l’intervento rientra all’interno di lavori edilizi più ampi.
Il bonus ristrutturazione consente di detrarre il 50% delle spese sostenute, fino a un massimo di 96.000 euro per unità immobiliare, con recupero dell’importo in dieci rate annuali. È una soluzione più flessibile, che trova applicazione in molti contesti abitativi, soprattutto in caso di manutenzione straordinaria o ristrutturazione complessiva dell’immobile.
Possono beneficiare di questa detrazione non solo i proprietari, ma anche usufruttuari, comodatari e locatari, purché siano loro a sostenere la spesa e a risultare intestatari delle fatture e dei pagamenti. Una corretta intestazione dei documenti è fondamentale per non compromettere il diritto al beneficio.
Detrazione IRPEF 19% e IVA agevolata al 4%: le misure dedicate alla disabilità
Per le persone con disabilità riconosciuta, l’acquisto di un montascale può rientrare anche tra le spese sanitarie detraibili al 19%. In questo caso l’agevolazione non è legata a un intervento edilizio, ma alla funzione dell’impianto come ausilio tecnico destinato a favorire l’autosufficienza e la mobilità della persona.
È necessario disporre di una certificazione medica che attesti la disabilità funzionale permanente e il collegamento diretto tra l’ausilio e la limitazione motoria. La detrazione si applica alla spesa sostenuta, al netto della franchigia prevista per le spese sanitarie.
A questa misura si affianca l’IVA agevolata al 4%, applicabile all’acquisto di montascale, servoscala e piattaforme elevatrici destinati a persone con ridotte capacità motorie. L’aliquota ridotta consente un risparmio immediato sul prezzo finale ed è cumulabile con le detrazioni IRPEF previste dalla normativa.
Pagamenti e documentazione: gli errori da evitare
Qualunque sia l’agevolazione scelta, la corretta gestione dei pagamenti e della documentazione è un aspetto cruciale. Le spese devono essere saldate tramite bonifico parlante, che riporti la causale normativa, il codice fiscale del beneficiario della detrazione e i dati identificativi del fornitore.
È inoltre indispensabile conservare con attenzione tutta la documentazione: fatture correttamente intestate, ricevute dei bonifici, asseverazione tecnica nei casi previsti e documentazione medica per le agevolazioni legate alla disabilità. Una gestione approssimativa di questi elementi rappresenta una delle cause più frequenti di contestazione da parte dell’Agenzia delle Entrate.
Scadenze 2025 e possibili scenari per il 2026
Attualmente il Bonus Barriere Architettoniche 75% è valido fino al 31 dicembre 2025. Al momento non vi sono conferme ufficiali su una proroga al 2026, ma l’andamento delle ultime leggi di bilancio suggerisce che eventuali estensioni potrebbero essere accompagnate da ulteriori restrizioni o da una rimodulazione delle aliquote.
Per questo motivo, chi sta valutando l’installazione di un montascale dovrebbe considerare seriamente di pianificare l’intervento entro il 2025, sfruttando l’attuale quadro normativo. In prospettiva 2026, è realistico ipotizzare una maggiore centralità delle detrazioni ordinarie e una selezione sempre più rigorosa degli interventi realmente orientati all’abbattimento delle barriere architettoniche.
In sintesi
Le detrazioni fiscali per montascale continuano a rappresentare uno strumento concreto per ridurre il costo di un intervento spesso indispensabile. La scelta del bonus più adatto dipende dal contesto edilizio, dalla presenza di una disabilità certificata e dalla corretta impostazione tecnica e fiscale dell’intervento.
Con una pianificazione attenta, il supporto di professionisti qualificati e una documentazione gestita correttamente, l’installazione di un montascale nel 2025 può trasformarsi da spesa impegnativa a investimento sostenibile, con benefici tangibili anche negli anni successivi.
